
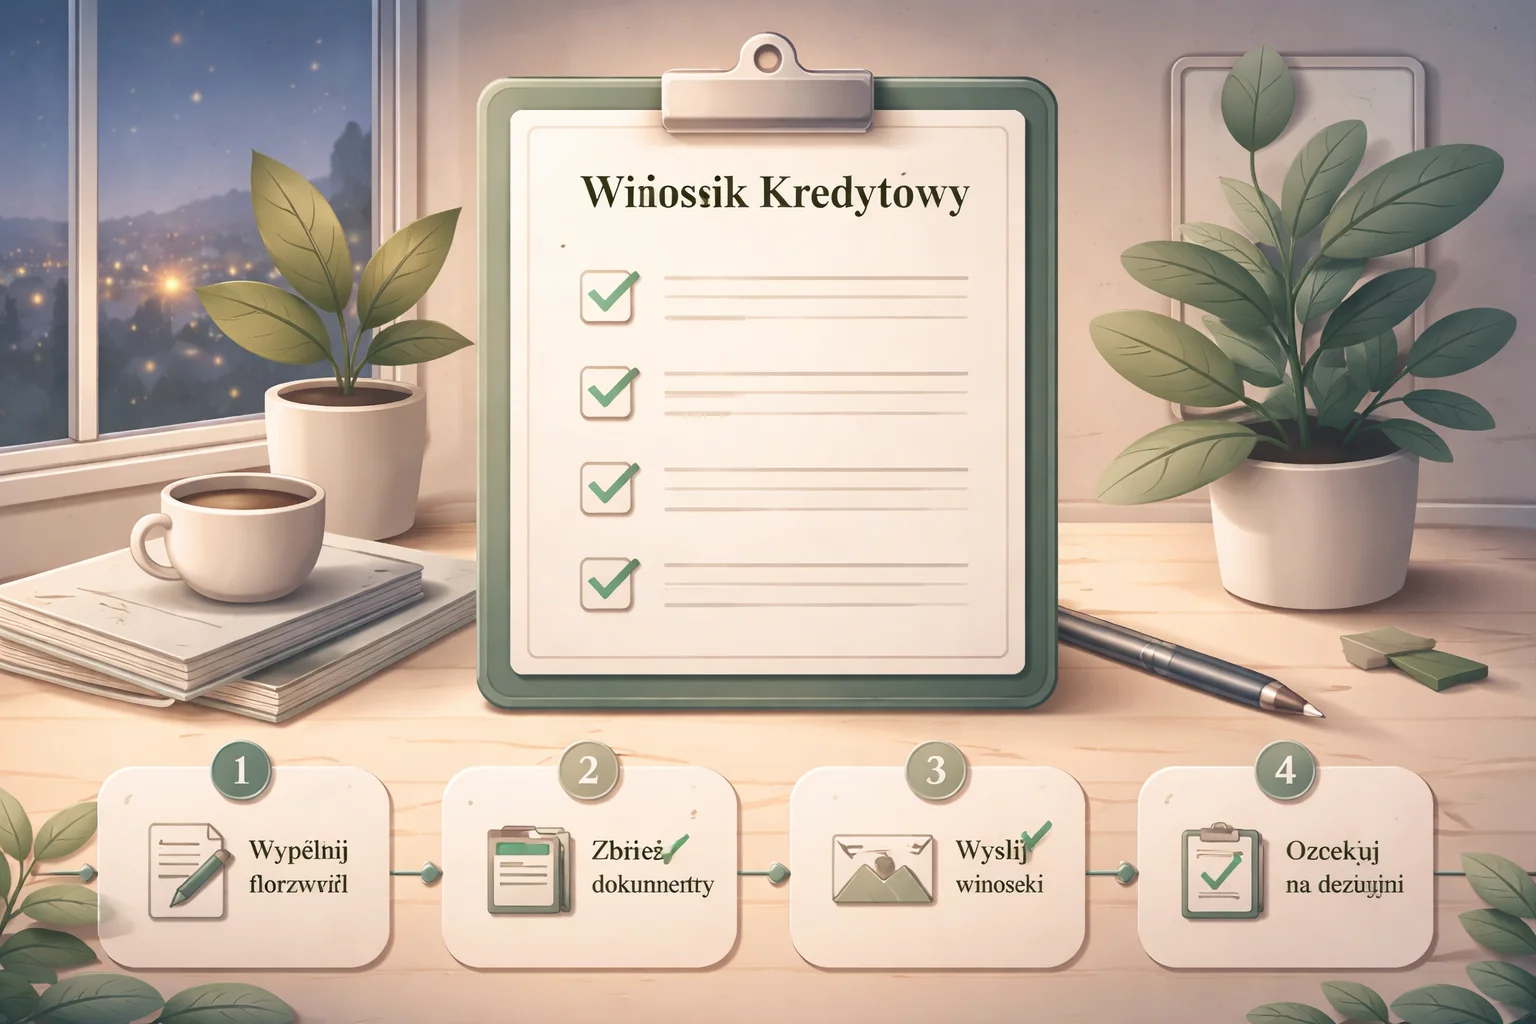
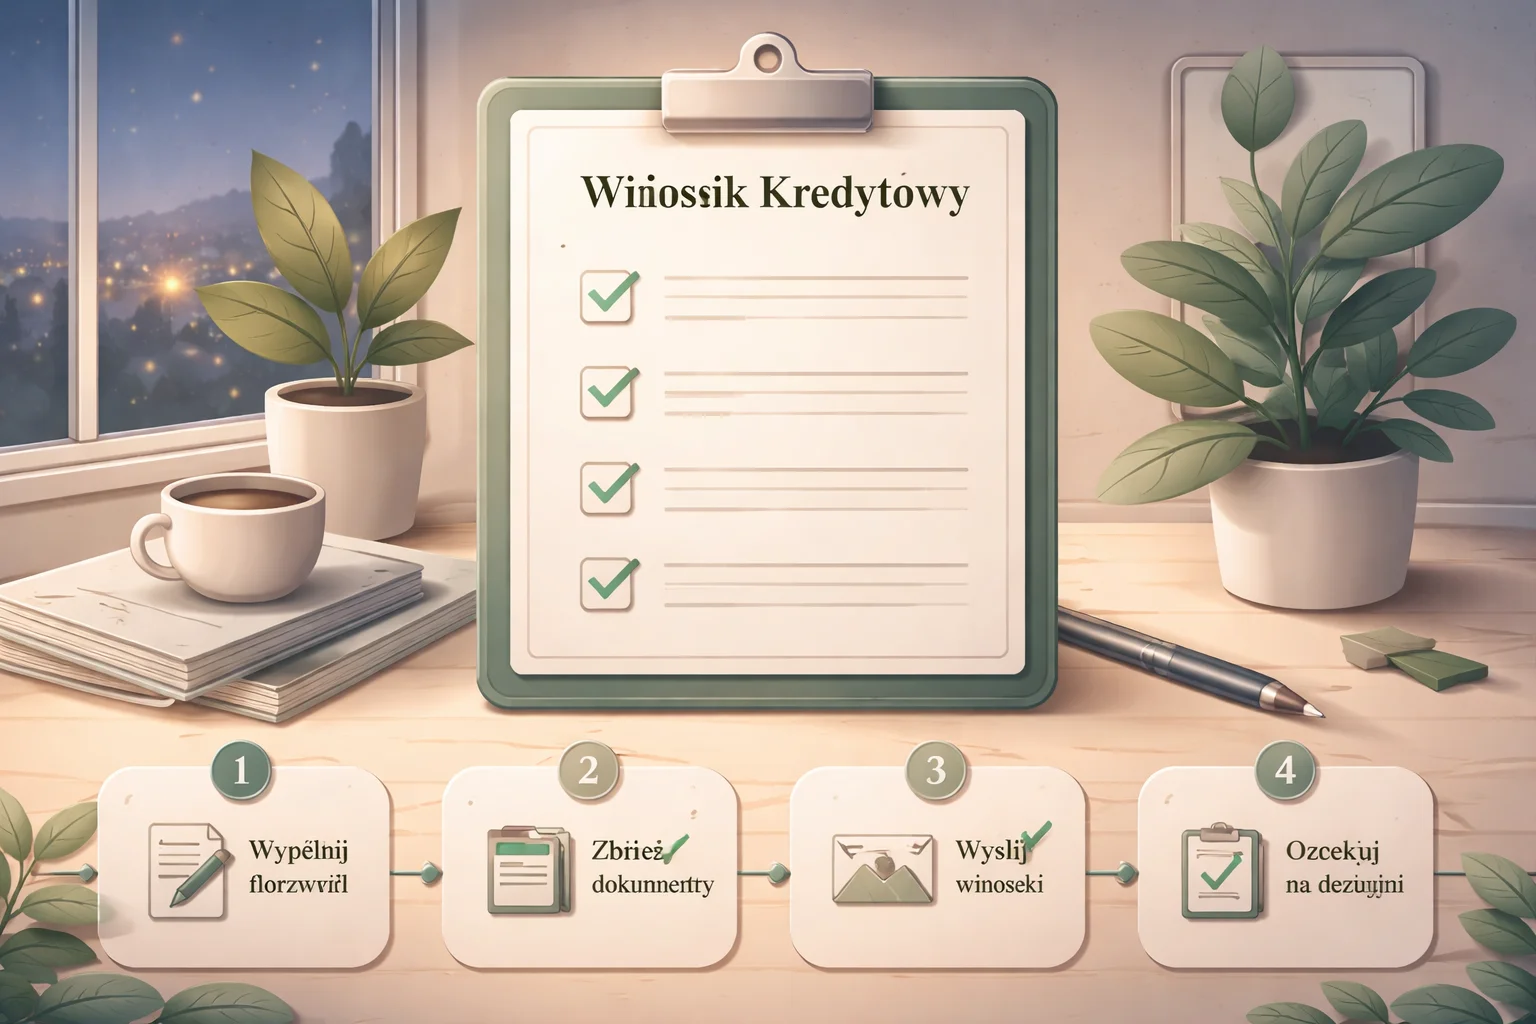
Uzyskanie kredytu hipotecznego to proces, który wymaga staranności i dokładności. Dla wielu osób jest to jedna z najważniejszych decyzji finansowych w życiu, dlatego warto być dobrze przygotowanym na każdy etap składania wniosku kredytowego. W tym artykule omówimy krok po kroku, jak złożyć wniosek o kredyt hipoteczny, aby maksymalnie uprościć ten proces i zwiększyć szansę na pozytywną decyzję banku.
Przed przystąpieniem do składania wniosku, warto zrozumieć kilka podstawowych pojęć związanych z kredytem hipotecznym. Kredyt hipoteczny to długoterminowy kredyt zabezpieczony hipoteką na nieruchomości, co oznacza, że w przypadku niewywiązania się z umowy, bank ma prawo przejąć nieruchomość. Zrozumienie tego terminu oraz innych związanych z kredytami, takich jak oprocentowanie, wkład własny czy Rzeczywista Roczna Stopa Oprocentowania (Rzeczywista Stopa Oprocentowania) jest kluczowe dla podejmowania świadomych decyzji.
Zrozumienie podstawowych pojęć związanych z kredytem hipotecznym
Na początku warto zwrócić uwagę na kilka kluczowych terminów, które pomogą w lepszym zrozumieniu procesu ubiegania się o kredyt hipoteczny. Kredyt hipoteczny to nie tylko pieniądze, które pożyczasz na zakup nieruchomości, ale także zobowiązanie, które będziesz spłacać przez wiele lat. Wkład własny to część wartości nieruchomości, którą musisz pokryć samodzielnie. Zazwyczaj wynosi on od 10% do 20% ceny zakupu. Im wyższy wkład własny, tym korzystniejsze warunki kredytu możesz uzyskać.
Oprocentowanie jest innym istotnym elementem, który wpływa na całkowity koszt kredytu. Może być stałe lub zmienne, co oznacza, że może się zmieniać w trakcie trwania umowy. Warto także znać Rzeczywistą Roczną Stopę Oprocentowania, która uwzględnia nie tylko oprocentowanie, ale także dodatkowe koszty związane z kredytem, takie jak prowizje czy ubezpieczenia. Zrozumienie tych pojęć pomoże Ci lepiej ocenić oferty banków i dokonać świadomego wyboru.
Dokładna analiza zdolności kredytowej przed rozpoczęciem procesu
Analiza zdolności kredytowej to jeden z najważniejszych kroków przed złożeniem wniosku o kredyt hipoteczny. Zdolność kredytowa to ocena Twojej sytuacji finansowej, która pozwala bankowi określić, czy będziesz w stanie spłacać kredyt. Banki biorą pod uwagę różne czynniki, takie jak wysokość dochodów, wydatków, inne zobowiązania finansowe, a także historię kredytową. Dlatego warto na początku zebrać wszystkie niezbędne informacje i przygotować się na przedstawienie ich bankowi.
Możesz rozpocząć od sprawdzenia swojej historii kredytowej w Biurze Informacji Kredytowej (BIK). To tam znajdziesz informacje na temat wszystkich swoich zobowiązań, co pozwoli Ci ocenić, jak bank może postrzegać Twoją zdolność kredytową. Jeżeli masz jakieś niespłacone długi, warto je uregulować przed złożeniem wniosku o kredyt. Im lepsza Twoja historia kredytowa, tym większe szanse na uzyskanie korzystnych warunków kredytowych.
Zgromadzenie wszystkich wymaganych dokumentów przed złożeniem wniosku
Przygotowanie odpowiednich dokumentów to kluczowy krok, który może znacząco wpłynąć na tempo rozpatrywania Twojego wniosku kredytowego. Każdy bank ma swoje wymagania, ale najczęściej potrzebne będą dokumenty potwierdzające Twoje dochody, takie jak zaświadczenia od pracodawcy, odcinki wypłat, a także informacje o innych źródłach dochodów, takich jak wynajem nieruchomości czy działalność gospodarcza. Dodatkowo, banki mogą wymagać dokumentów dotyczących nieruchomości, którą zamierzasz kupić lub budować.
Warto także zebrać dokumenty potwierdzające Twoje wydatki, takie jak rachunki za media czy kredyty, które pomogą bankowi w ocenie Twojej zdolności kredytowej. Im lepiej przygotowane dokumenty, tym szybciej bank będzie mógł rozpatrzyć Twój wniosek. Upewnij się, że wszystkie dokumenty są aktualne i dobrze uporządkowane, aby uniknąć opóźnień w procesie.
Porównanie ofert różnych banków w celu wyboru najkorzystniejszej
Wybór odpowiedniego banku to kluczowy element procesu uzyskiwania kredytu hipotecznego. Każdy bank oferuje różne warunki, oprocentowanie oraz dodatkowe koszty, dlatego warto dokładnie porównać oferty. Możesz skorzystać z porównywarek internetowych, które umożliwiają zestawienie ofert różnych instytucji finansowych w jednym miejscu. Dzięki temu zaoszczędzisz czas i uzyskasz pełniejszy obraz dostępnych opcji.
Podczas porównywania ofert zwróć uwagę nie tylko na wysokość oprocentowania, ale także na dodatkowe koszty, takie jak prowizje, ubezpieczenia, czy opłaty za wcześniejszą spłatę kredytu. Często najniższe oprocentowanie wiąże się z wyższymi kosztami dodatkowymi, co może wpłynąć na całkowity koszt kredytu. Zastanów się także, jakie są warunki wcześniejszej spłaty kredytu, ponieważ może to być istotne w przypadku, gdy planujesz spłacić kredyt wcześniej.
Wypełnienie wniosku o kredyt zgodnie z wymaganiami banku
Po zebraniu wszystkich dokumentów i porównaniu ofert, nadszedł czas na wypełnienie wniosku kredytowego. Każdy bank ma swoje formularze oraz wymagania dotyczące treści wniosku, dlatego ważne jest, aby dokładnie przeczytać instrukcje i wypełnić wszystkie pola zgodnie z wymaganiami. Upewnij się, że wszystkie dane są poprawne i aktualne, ponieważ błędy mogą wydłużyć czas rozpatrywania wniosku lub nawet prowadzić do jego odrzucenia.
Wniosek o kredyt hipoteczny zazwyczaj zawiera informacje o Twojej sytuacji finansowej, celach kredytowych, a także szczegóły dotyczące nieruchomości, którą zamierzasz kupić. Warto również dołączyć wszystkie zgromadzone dokumenty, które mogą potwierdzić Twoją zdolność kredytową oraz sytuację finansową. Im bardziej kompletny wniosek, tym większe szanse na szybką i pozytywną decyzję banku.
Złożenie wniosku w odpowiednim miejscu i czasie
Po wypełnieniu wniosku, ważne jest, aby złożyć go w odpowiednim miejscu i czasie. Wiele banków oferuje możliwość składania wniosków online, co znacznie ułatwia cały proces. Warto jednak upewnić się, że wybrany bank przyjmuje wnioski w formie elektronicznej oraz jakie są jego terminy rozpatrywania. Niektóre instytucje mogą mieć różne czasy oczekiwania na decyzję kredytową, dlatego warto zwrócić na to uwagę podczas składania wniosku.
Jeśli decydujesz się na składanie wniosku osobiście, upewnij się, że wybierasz odpowiedni oddział banku, który obsługuje kredyty hipoteczne. Przed wizytą w banku warto również umówić się na spotkanie z doradcą, który pomoże Ci wypełnić wniosek oraz odpowie na wszelkie pytania dotyczące procesu. Pamiętaj, że dobrze przygotowany wniosek zwiększa Twoje szanse na pozytywną decyzję kredytową.
Zrozumienie procesu oceny wniosku kredytowego przez bank
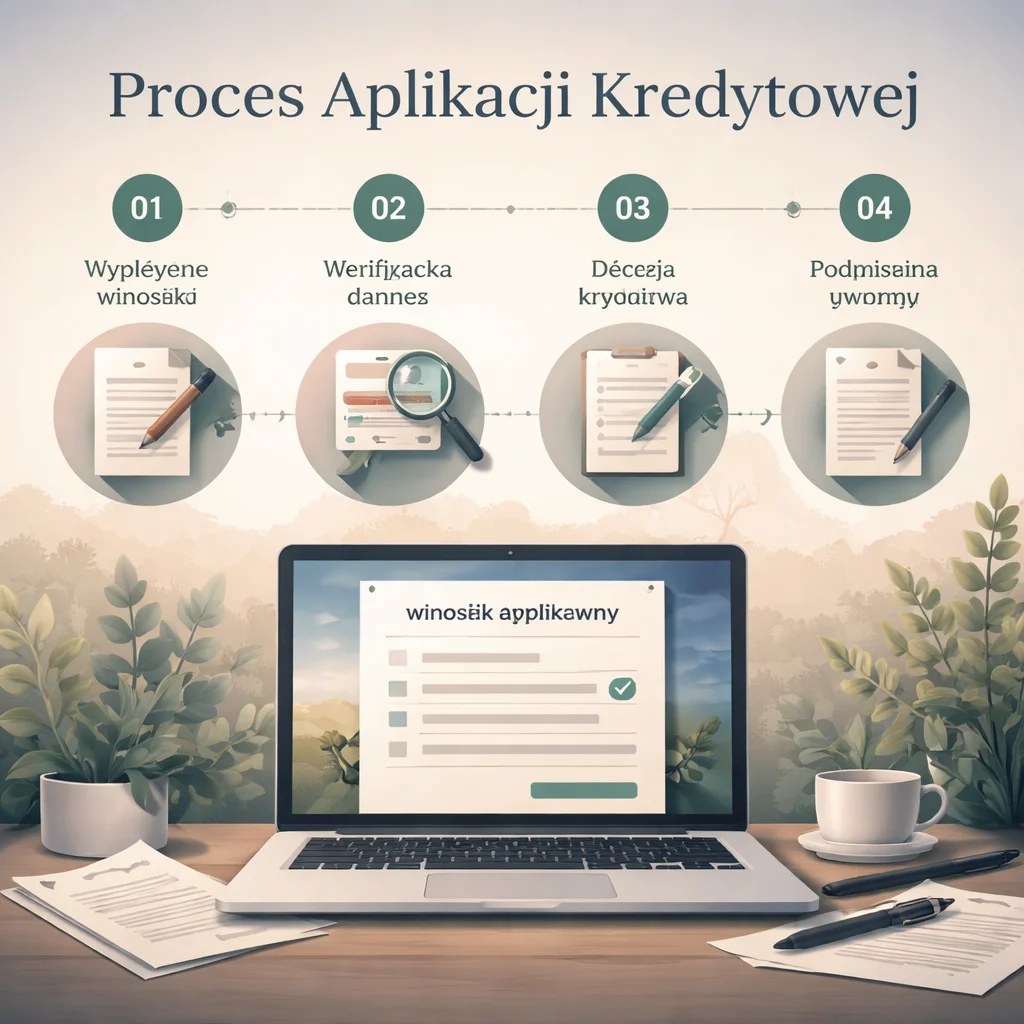
Po złożeniu wniosku, bank przystępuje do jego oceny. Proces ten może trwać od kilku dni do kilku tygodni, w zależności od obciążenia banku i złożoności Twojego wniosku. Bank ocenia Twoją zdolność kredytową na podstawie dostarczonych dokumentów oraz informacji zawartych we wniosku. Może również skontaktować się z Tobą w celu uzyskania dodatkowych informacji lub wyjaśnień.
Warto być świadomym, że bank ma prawo odmówić udzielenia kredytu, jeśli uzna, że nie spełniasz wymagań lub Twoja sytuacja finansowa jest zbyt ryzykowna. Dlatego warto być przygotowanym na ewentualną odmowę i zastanowić się nad kolejnymi krokami, które można podjąć. Czasami wystarczy poprawić swoją zdolność kredytową poprzez uregulowanie długów lub zwiększenie wkładu własnego, aby poprawić swoje szanse na uzyskanie kredytu.
Przygotowanie się na ewentualną odmowę i działania, które można podjąć
Odmowa udzielenia kredytu hipotecznego to sytuacja, z którą wiele osób może się spotkać. Warto jednak pamiętać, że odmowa nie jest końcem świata, a jedynie sygnałem, że należy poprawić swoją sytuację finansową. W pierwszej kolejności warto dowiedzieć się, dlaczego bank odmówił udzielenia kredytu. Często powodem mogą być niskie dochody, zbyt wysoko zadłużenie, lub negatywna historia kredytowa.
Po zidentyfikowaniu problemu, możesz podjąć konkretne kroki w celu poprawy swojej sytuacji. Na przykład, jeśli problemem są niskie dochody, warto rozważyć dodatkową pracę lub zwiększenie własnych wpływów. Jeśli masz zbyt wiele zobowiązań, spróbuj je zredukować, spłacając niektóre długi. Z kolei, jeśli przyczyną odmowy jest negatywna historia kredytowa, warto skontaktować się z BIK, aby dowiedzieć się, jak możesz poprawić swoją sytuację i jakie kroki podjąć w przyszłości.
Dokładne przeczytanie umowy kredytowej przed jej podpisaniem
Po otrzymaniu pozytywnej decyzji kredytowej, nadszedł czas na podpisanie umowy. Zanim jednak zdecydujesz się na podpisanie, ważne jest, aby dokładnie przeczytać wszystkie zapisy umowy kredytowej. Umowa ta określa wszystkie warunki kredytu, w tym wysokość oprocentowania, terminy spłat, a także dodatkowe koszty związane z kredytem. Upewnij się, że wszystkie informacje są zgodne z tym, co uzgodniłeś z bankiem podczas składania wniosku.
Nie bój się zadawać pytań dotyczących umowy, jeśli coś jest dla Ciebie niejasne. Upewnij się, że rozumiesz wszystkie warunki, zanim zdecydujesz się na podpisanie. Pamiętaj, że umowa kredytowa to długoterminowe zobowiązanie, które będzie miało wpływ na Twoje finanse przez wiele lat. Warto poświęcić czas na dokładne przestudiowanie dokumentów, aby uniknąć nieprzyjemnych niespodzianek w przyszłości.
Zarządzanie kredytem po jego uzyskaniu, aby uniknąć problemów finansowych
Po uzyskaniu kredytu hipotecznego, kluczowe jest efektywne zarządzanie swoim zobowiązaniem. Regularne spłacanie rat oraz monitorowanie swoich wydatków to podstawowe zasady, które pomogą Ci uniknąć problemów finansowych. Warto stworzyć budżet domowy, w którym uwzględnisz wszystkie swoje dochody oraz wydatki, co pozwoli Ci lepiej planować swoje finanse i spłaty kredytu.
Pamiętaj, że w przypadku jakichkolwiek trudności finansowych, warto jak najszybciej skontaktować się z bankiem. Wiele instytucji finansowych oferuje możliwość renegocjacji warunków kredytu lub udzielania wsparcia w trudnych sytuacjach. Im szybciej podejmiesz działania, tym większe masz szanse na uniknięcie poważnych problemów finansowych.
Zrozumienie możliwości wcześniejszej spłaty kredytu
Często pojawia się pytanie, czy możliwe jest wcześniejsze spłacenie kredytu hipotecznego. Wiele banków oferuje taką możliwość, ale warto pamiętać, że niektóre instytucje mogą naliczać dodatkowe opłaty za wcześniejszą spłatę. Dlatego przed podpisaniem umowy warto dokładnie zrozumieć warunki wcześniejszej spłaty, aby uniknąć nieprzyjemnych niespodzianek w przyszłości.
Wcześniejsza spłata kredytu może być korzystna, jeśli masz możliwość zgromadzenia dodatkowych środków finansowych. Dzięki temu możesz zaoszczędzić na odsetkach, a także skrócić czas trwania zobowiązania. Warto jednak zawsze upewnić się, że wcześniejsza spłata nie wiąże się z wysokimi kosztami, które mogą zniwelować korzyści płynące z takiej decyzji.
Korzystanie z pomocy pośrednika w celu uproszczenia procesu
Współpraca z pośrednikiem kredytowym może znacznie uprościć cały proces ubiegania się o kredyt hipoteczny. Pośrednicy kredytowi mają doświadczenie w branży finansowej i mogą pomóc Ci w analizie Twoich potrzeb oraz w wyborze najlepszej oferty. Dzięki ich wsparciu możesz zaoszczędzić czas i uniknąć wielu pułapek, które mogą pojawić się podczas składania wniosku o kredyt.
Pośrednicy kredytowi często współpracują z wieloma bankami, co pozwala im na dostęp do szerokiej gamy ofert. Dzięki temu mogą znaleźć dla Ciebie najkorzystniejsze warunki kredytowe, które najlepiej odpowiadają Twojej sytuacji finansowej. Ponadto, pośrednicy mogą pomóc w przygotowaniu wszystkich niezbędnych dokumentów oraz wypełnieniu wniosku, co znacznie ułatwia cały proces.