
Refinansowanie kredytu hipotecznego to proces, w ramach którego zaciągany jest nowy kredyt w celu spłaty istniejącego zobowiązania. W praktyce oznacza to, że posiadacz kredytu hipotecznego decyduje się na skorzystanie z lepszych warunków finansowych, często obniżając miesięczne raty lub uzyskując korzystniejsze oprocentowanie. Refinansowanie może być korzystne, ale wymaga dokładnej analizy oraz zrozumienia dostępnych opcji na rynku. W niniejszym artykule przyjrzymy się temu procesowi i odpowiemy na najważniejsze pytania dotyczące refinansowania kredytu hipotecznego.
Warto zauważyć, że refinansowanie kredytu hipotecznego nie jest jedynie formalnością, z którą można się zmierzyć bez przygotowania. Kluczowe jest zrozumienie, jakie są korzyści i ryzyka związane z tym procesem. Refinansowanie kredytu hipotecznego może wpłynąć na całkowity koszt kredytu oraz na wysokość miesięcznych rat, co bezpośrednio przekłada się na budżet domowy. Dlatego warto rozważyć refinansowanie w odpowiednich okolicznościach i z odpowiednim wsparciem.
Czym jest refinansowanie kredytu hipotecznego?
Refinansowanie kredytu hipotecznego to proces, w którym klient zaciąga nowy kredyt w celu spłaty dotychczasowego zobowiązania. Najczęściej ma to na celu uzyskanie lepszych warunków finansowych, takich jak niższe oprocentowanie czy korzystniejsze warunki spłaty. Refinansowanie może również obejmować zmianę waluty kredytu, co może być korzystne w przypadku wahań kursów walutowych. To złożony proces, który wymaga zrozumienia rynku kredytowego oraz indywidualnych potrzeb klienta.
W praktyce refinansowanie może przynieść wiele korzyści. Klient, decydując się na ten krok, ma szansę na obniżenie miesięcznych rat kredytu hipotecznego, co jest szczególnie istotne w przypadku wzrostu stóp procentowych. Dodatkowo refinansowanie może umożliwić skonsolidowanie innych zobowiązań, co w rezultacie może ułatwić zarządzanie finansami. Kluczowe jest jednak, aby przed podjęciem decyzji dokładnie przeanalizować dostępne oferty i porównać je z aktualnymi warunkami swojego kredytu.
Dlaczego warto rozważyć refinansowanie?
Refinansowanie kredytu hipotecznego to decyzja, która może przynieść szereg korzyści finansowych. Głównym powodem, dla którego wiele osób decyduje się na refinansowanie, jest możliwość obniżenia miesięcznych rat kredytu hipotecznego. W przypadku obniżenia stóp procentowych na rynku, refinansowanie może być korzystnym krokiem, pozwalającym na oszczędności w dłuższej perspektywie. Dodatkowo, refinansowanie może pomóc w uzyskaniu lepszego oprocentowania, co również korzystnie wpływa na całkowity koszt kredytu.
Warto również zauważyć, że refinansowanie kredytu hipotecznego może umożliwić dostęp do dodatkowych środków. W przypadku wzrostu wartości nieruchomości, klient może refinansować kredyt, zyskując możliwość wykorzystania nadwyżki kapitału na inne cele, takie jak remont mieszkania czy inwestycje. To znacząca korzyść, która może przyczynić się do poprawy jakości życia oraz finansowej stabilności.
Jakie są korzyści z refinansowania?
Korzyści płynące z refinansowania kredytu hipotecznego są liczne i zróżnicowane. Przede wszystkim, klienci mogą skorzystać z obniżenia miesięcznych rat, co pozwala na większą elastyczność finansową. W dłuższym okresie, refinansowanie może prowadzić do znacznych oszczędności, zwłaszcza jeśli różnica w oprocentowaniu między starym a nowym kredytem jest znaczna. Dodatkowo, refinansowanie może poprawić zdolność kredytową klienta, co może być korzystne w przypadku przyszłych planów finansowych.
Inną istotną korzyścią jest możliwość zmiany warunków kredytu, co może obejmować wydłużenie lub skrócenie okresu spłaty. Refinansowanie daje także możliwość zmiany waluty kredytu, co może być korzystne w kontekście fluktuacji kursów walutowych. Klienci, którzy zdecydują się na refinansowanie, powinni jednak pamiętać o dokładnej analizie warunków nowego kredytu oraz porównaniu ich z aktualnymi zobowiązaniami.
Kiedy najlepiej refinansować kredyt hipoteczny?
Decyzja o refinansowaniu kredytu hipotecznego powinna być dobrze przemyślana i oparta na aktualnych warunkach rynkowych. Najkorzystniejszym momentem na refinansowanie jest sytuacja, gdy istnieje znaczna różnica w oprocentowaniu między obecnym kredytem a nową ofertą. Zazwyczaj refinansowanie jest najbardziej opłacalne, gdy stopy procentowe na rynku spadają, co może prowadzić do znacznych oszczędności na kosztach kredytu.
Oprócz warunków rynkowych, warto również zwrócić uwagę na osobiste okoliczności finansowe. Jeśli nastąpiły zmiany w sytuacji finansowej, takie jak zwiększenie dochodów lub poprawa zdolności kredytowej, refinansowanie może okazać się dobrą decyzją. Warto także rozważyć refinansowanie w przypadku, gdy planujemy długoterminowe pozostanie w danym lokalu, co pozwala na maksymalne wykorzystanie korzyści płynących z niższych rat.
Jak przebiega proces refinansowania?
Proces refinansowania kredytu hipotecznego składa się z kilku kluczowych etapów, które są niezbędne do przeprowadzenia całej procedury. Pierwszym krokiem jest złożenie wniosku o refinansowanie, w którym klient przedstawia swoje aktualne zobowiązanie oraz oczekiwania dotyczące nowego kredytu. Na tym etapie warto skonsultować się z doradcą kredytowym, który pomoże w wyborze najbardziej odpowiedniej oferty oraz przygotowaniu niezbędnych dokumentów.
Kolejnym istotnym krokiem jest analiza zdolności kredytowej, która pozwala bankowi na określenie, czy klient będzie w stanie spłacać nowy kredyt. W ramach tego etapu bank może wymagać przedstawienia różnych dokumentów, takich jak zaświadczenie o dochodach, umowy kredytowe czy potwierdzenia posiadanych aktywów. Ważne jest, aby być przygotowanym na dostarczenie tych informacji w odpowiednim terminie, ponieważ opóźnienia mogą wpłynąć na decyzję banku.
Jakie dokumenty są potrzebne do refinansowania?
W procesie refinansowania kredytu hipotecznego klienci muszą przygotować szereg dokumentów, które są niezbędne do przeprowadzenia analizy kredytowej. Do najważniejszych z nich należy zaświadczenie o dochodach, które potwierdza zdolność kredytową klienta. Banki mogą wymagać także przedstawienia umowy kredytowej dotyczącej obecnego zobowiązania, a także dokumentów potwierdzających posiadane aktywa oraz inne źródła dochodu.
Dodatkowo, w niektórych przypadkach banki mogą wymagać przedstawienia wyciągów z konta bankowego czy potwierdzeń zatrudnienia. Warto pamiętać, że każdy bank może mieć nieco inne wymagania dotyczące dokumentacji, dlatego klienci powinni dokładnie sprawdzić, co jest wymagane w przypadku konkretnej oferty. Przygotowanie pełnej i dokładnej dokumentacji zwiększa szanse na pozytywne rozpatrzenie wniosku o refinansowanie.
Jakie są koszty refinansowania kredytu?
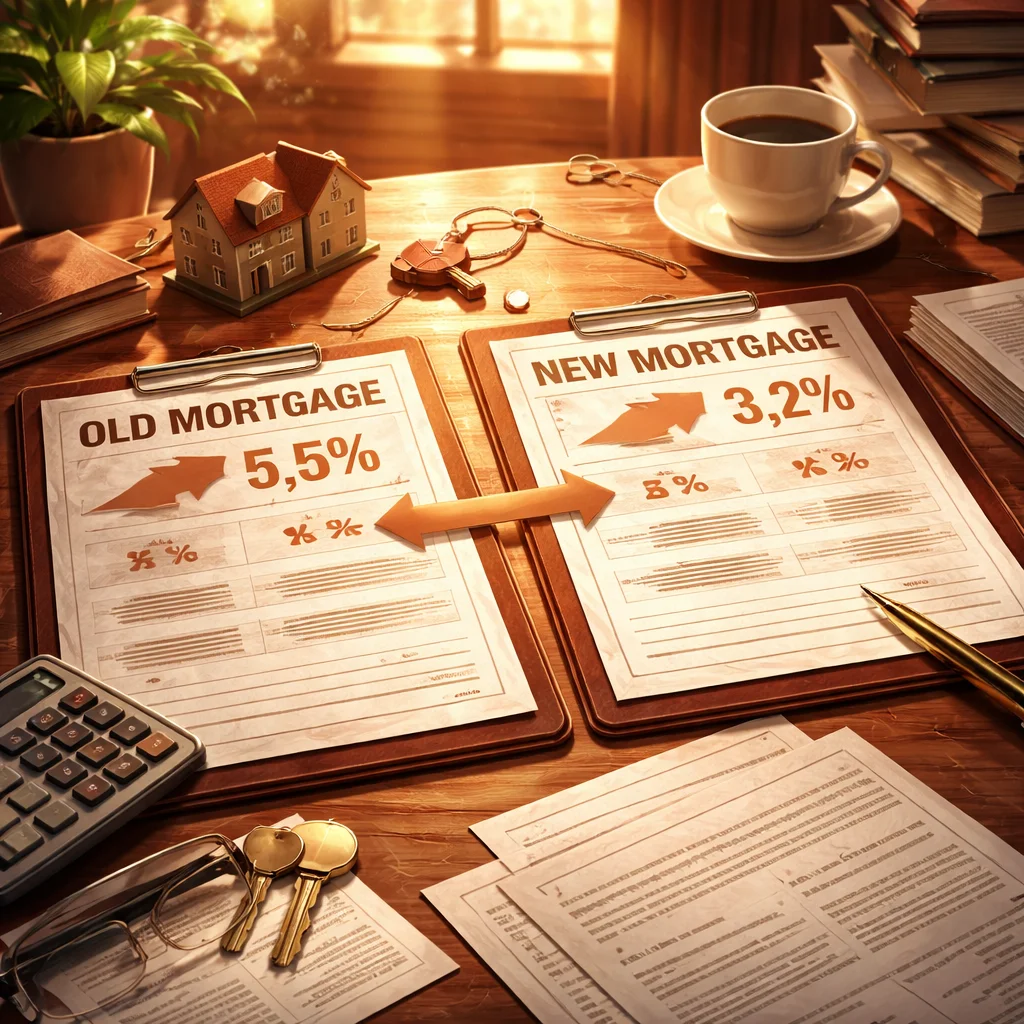
Decydując się na refinansowanie kredytu hipotecznego, klienci powinni być świadomi, że wiąże się to z pewnymi kosztami. Koszty refinansowania mogą obejmować prowizję bankową, opłaty notarialne oraz koszty związane z wyceną nieruchomości. Warto dokładnie zapoznać się z wszystkimi opłatami, które mogą wystąpić w trakcie procesu refinansowania, aby uniknąć nieprzyjemnych niespodzianek.
Oprócz standardowych opłat, klienci mogą również napotkać dodatkowe koszty związane z wcześniejszą spłatą obecnego kredytu. Wiele banków wprowadza opłaty za wcześniejsze zakończenie umowy kredytowej, co może wpłynąć na całkowity koszt refinansowania. Dlatego przed podjęciem decyzji warto dokładnie przeanalizować wszystkie koszty związane z refinansowaniem i porównać je z potencjalnymi oszczędnościami.
Jak wybrać najlepszą ofertę refinansowania?
Wybór najlepszej oferty refinansowania kredytu hipotecznego jest kluczowy dla uzyskania optymalnych warunków finansowych. Klienci powinni rozpocząć od dokładnego porównania ofert różnych banków, zwracając szczególną uwagę na wysokość oprocentowania, koszty dodatkowe oraz warunki spłaty. Warto skorzystać z narzędzi dostępnych online, takich jak kalkulatory kredytowe, które mogą pomóc w oszacowaniu całkowitych kosztów kredytu w różnych wariantach.
Nie mniej ważne jest także zrozumienie różnic między ofertami banków. Oprocentowanie to tylko jeden z wielu czynników, które powinny być brane pod uwagę. Klienci powinni zainteresować się także elastycznością warunków spłaty, możliwością wcześniejszej spłaty kredytu oraz innymi aspektami, które mogą wpłynąć na komfort finansowy w przyszłości. Warto także skonsultować się z doradcą kredytowym, który może pomóc w dokonaniu najlepszego wyboru.
Czy wszystkie banki oferują refinansowanie?
Nie wszystkie banki oferują identyczne warunki refinansowania kredytów hipotecznych, dlatego warto zapoznać się z różnorodnymi ofertami dostępnych instytucji finansowych. Niektóre banki mogą mieć bardziej elastyczne warunki refinansowania, podczas gdy inne mogą oferować bardziej korzystne oprocentowanie. Wybór odpowiedniego banku jest kluczowy dla uzyskania najlepszych warunków refinansowania, dlatego warto poświęcić czas na dokładne zbadanie rynku.
Ważne jest, aby klienci byli świadomi, że każda instytucja finansowa ma swoje wymagania oraz procedury dotyczące refinansowania. Warto też zwrócić uwagę na opinie innych klientów oraz rankingi dostępnych ofert, które mogą pomóc w podjęciu decyzji. Porównanie ofert różnych banków powinno być dokładne, a w razie potrzeby warto skorzystać z pomocy specjalistów, którzy mogą doradzić w wyborze najkorzystniejszej oferty.
Jakie są potencjalne pułapki refinansowania?
Refinansowanie kredytu hipotecznego, mimo swoich licznych korzyści, może wiązać się z pewnymi ryzykami i pułapkami. Największym zagrożeniem są ukryte koszty, które mogą znacznie zwiększyć całkowity koszt refinansowania. Klienci powinni dokładnie zapoznać się z umowami oraz regulaminami, aby uniknąć nieprzyjemnych niespodzianek związanych z dodatkowymi opłatami, które mogą się pojawić w trakcie procesu refinansowania.
Innym potencjalnym zagrożeniem jest długoterminowe zobowiązanie, które może ograniczyć elastyczność finansową klienta. Refinansowanie kredytu hipotecznego często wiąże się z wydłużeniem okresu spłaty, co może prowadzić do większych kosztów w dłuższej perspektywie. Klienci powinni zwrócić uwagę na całkowity koszt kredytu oraz warunki spłaty, aby uniknąć sytuacji, w której refinansowanie stanie się nieopłacalne.
Jakie są alternatywy dla refinansowania?
Alternatywy dla refinansowania kredytu hipotecznego mogą być różnorodne, a ich wybór powinien być dostosowany do indywidualnych potrzeb klienta. Jedną z opcji jest konsolidacja zadłużenia, która pozwala na połączenie kilku zobowiązań w jedno, co może ułatwić zarządzanie finansami oraz obniżyć miesięczne raty. Konsolidacja może być korzystna dla osób, które mają trudności z regulowaniem wielu zobowiązań jednocześnie.
Kolejną alternatywą jest renegocjacja warunków kredytu z obecnym bankiem. Wiele instytucji finansowych jest otwartych na rozmowy z klientami w celu dostosowania warunków spłaty, co może przynieść korzyści finansowe bez konieczności refinansowania. Warto także rozważyć inne formy wsparcia finansowego, takie jak programy pomocowe, które mogą pomóc w spłacie kredytu i poprawie sytuacji finansowej.
Podsumowanie i wnioski
Refinansowanie kredytu hipotecznego może być korzystnym krokiem dla wielu klientów, ale wymaga dokładnej analizy oraz zrozumienia dostępnych opcji. Kluczowe jest, aby przed podjęciem decyzji o refinansowaniu, dokładnie przeanalizować aktualne warunki rynkowe, osobiste okoliczności finansowe oraz ofertę różnych banków. Warto również zwrócić uwagę na potencjalne pułapki refinansowania i rozważyć alternatywy, które mogą okazać się bardziej korzystne w dłuższej perspektywie.
Dzięki odpowiedniej wiedzy i wsparciu specjalistów, refinansowanie kredytu hipotecznego może stać się skutecznym narzędziem do obniżenia kosztów oraz poprawy sytuacji finansowej. Klienci powinni jednak pamiętać, że każda decyzja finansowa powinna być przemyślana i poparta rzetelną analizą, co pozwoli na maksymalne wykorzystanie korzyści płynących z refinansowania oraz uniknięcie potencjalnych ryzyk.