
Wprowadzenie do kosztów kredytu hipotecznego jest kluczowe dla osób planujących zakup nieruchomości. Kredyt hipoteczny to nie tylko kwota, którą zaciągamy, lecz także wiele dodatkowych wydatków, które mogą znacząco wpłynąć na całkowity koszt kredytu. Warto zrozumieć, jakie koszty są związane z tym procesem, aby uniknąć nieprzyjemnych niespodzianek w przyszłości. Nasza checklistę kosztów kredytu hipotecznego pomoże Ci w pełni zrozumieć, na co zwrócić uwagę i jak najlepiej zaplanować swoje finanse.
Koszty związane z kredytem hipotecznym można podzielić na kilka kategorii, co ułatwia ich zrozumienie i analizę. Przede wszystkim, należy zidentyfikować koszty przygotowawcze, notarialne, ubezpieczeniowe, administracyjne i inne dodatkowe opłaty. Każdy z tych elementów ma swoje znaczenie i może wpływać na całkowity koszt kredytu. Przed podjęciem decyzji o wyborze banku lub oferty, warto zatem dokładnie przeanalizować wszystkie aspekty związane z kosztami.
Rodzaje kosztów związanych z kredytem hipotecznym
Rodzaje kosztów związanych z kredytem hipotecznym są zróżnicowane i obejmują zarówno opłaty jednorazowe, jak i cykliczne. Koszty przygotowawcze to zazwyczaj pierwsze wydatki, z jakimi się spotykamy. Obejmują one między innymi analizę zdolności kredytowej, która jest kluczowa dla uzyskania kredytu. Banki wymagają różnorodnych dokumentów, które potwierdzają naszą sytuację finansową, co również wiąże się z dodatkowymi kosztami, takimi jak opłaty za wyciągi bankowe czy zaświadczenia z pracy.
Koszty notarialne są kolejnym ważnym elementem, który należy uwzględnić w budżecie. Przy podpisywaniu umowy kredytowej, konieczne jest skorzystanie z usług notariusza, co wiąże się z dodatkowymi wydatkami. W Polsce opłaty notarialne są ustalane na podstawie wartości nieruchomości, co oznacza, że im droższa nieruchomość, tym wyższe koszty notarialne. To istotny czynnik, który warto uwzględnić w całkowitym budżecie kredytowym.
Koszty przygotowawcze
Koszty przygotowawcze mogą obejmować różnorodne wydatki związane z procesem ubiegania się o kredyt hipoteczny. Należy do nich między innymi opłata za wycenę nieruchomości, która jest często wymagana przez bank przed podjęciem decyzji o przyznaniu kredytu. Wycena ta ma na celu określenie wartości nieruchomości, co jest istotne z punktu widzenia banku, ponieważ stanowi zabezpieczenie kredytu. Koszty te mogą się różnić w zależności od lokalizacji oraz wybranej instytucji finansowej.
Innym elementem kosztów przygotowawczych są opłaty związane z badaniem zdolności kredytowej, które mogą obejmować konsultacje z doradcą finansowym. Warto jednak pamiętać, że niektóre banki oferują darmowe analizy zdolności kredytowej, co może pomóc w zminimalizowaniu wydatków na etapie przygotowawczym. Zanim zdecydujesz się na konkretne rozwiązanie, zrób dokładny przegląd ofert dostępnych na rynku.
Koszty notarialne
Koszty notarialne to obowiązkowe wydatki, które należy ponieść przy podpisywaniu umowy kredytowej. Notariusz odgrywa kluczową rolę w procesie kredytowym, ponieważ to on potwierdza autentyczność dokumentów oraz dba o ich prawidłowość. Wysokość opłat notarialnych jest uzależniona od wartości nieruchomości oraz skomplikowania transakcji. Często jest to koszt, który może wynosić od kilkuset do kilku tysięcy złotych, w zależności od specyfiki danego przypadku.
Warto również zwrócić uwagę na dodatkowe koszty, takie jak opłaty za wpis do księgi wieczystej, które również są częścią procesu notarialnego. Księgi wieczyste pełnią istotną rolę w potwierdzaniu prawa własności do nieruchomości i mogą wiązać się z dodatkowymi wydatkami. Przed rozpoczęciem procesu kredytowego warto zatem zorientować się, jakie dokładnie koszty notarialne będą związane z transakcją oraz uwzględnić je w swoim budżecie.
Koszty ubezpieczeń
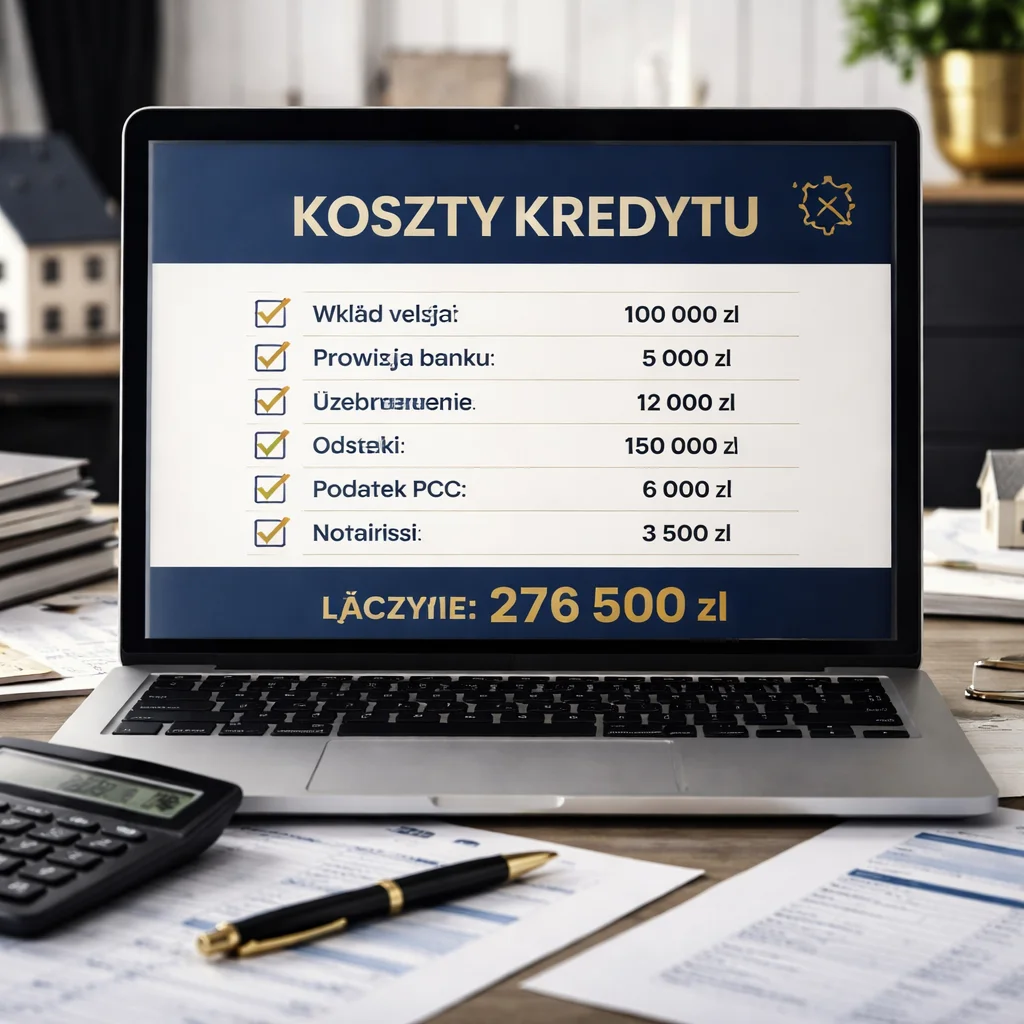
Koszty związane z ubezpieczeniami są istotnym elementem kredytu hipotecznego. Banki często wymagają od kredytobiorców wykupienia polisy ubezpieczeniowej na nieruchomość, co wiąże się z dodatkowymi wydatkami. Ubezpieczenie nieruchomości ma na celu ochronę zarówno kredytobiorcy, jak i banku przed ewentualnymi szkodami, które mogą wystąpić w trakcie trwania umowy kredytowej. Koszt takiego ubezpieczenia zależy od wartości nieruchomości oraz zakresu ochrony, który wybierzesz.
Warto również pamiętać, że niektóre banki oferują preferencyjne warunki ubezpieczenia dla swoich klientów, co może pomóc w zminimalizowaniu kosztów. Dobrze jest zatem porównać oferty różnych ubezpieczycieli oraz banków, aby znaleźć najkorzystniejsze rozwiązanie. Wybierając odpowiednią polisę, warto zwrócić uwagę na zakres ochrony, wysokość składki oraz ewentualne zniżki, które mogą być dostępne dla długoterminowych klientów.
Koszty związane z wkładem własnym
Wkład własny to jeden z najważniejszych elementów kredytu hipotecznego, który może znacząco wpłynąć na całkowite koszty kredytu. Wysokość wkładu własnego zazwyczaj wynosi od 10% do 20% wartości nieruchomości, co oznacza, że kredytobiorca musi zgromadzić odpowiednią kwotę przed złożeniem wniosku o kredyt. Im wyższy wkład własny, tym mniejsze ryzyko dla banku, co może skutkować korzystniejszym oprocentowaniem kredytu oraz niższymi kosztami całkowitymi.
Warto zatem dokładnie przemyśleć, ile jesteśmy w stanie przeznaczyć na wkład własny. Czasami lepszym rozwiązaniem jest poczekać i zgromadzić większą kwotę, niż decydować się na szybszy zakup z niższym wkładem. Dobrze jest również rozważyć możliwość skorzystania z programów wspierających młodych nabywców, które oferują możliwość uzyskania dodatkowych środków na wkład własny.
Koszty administracyjne banku
Koszty administracyjne banku są kolejnym istotnym elementem, który należy uwzględnić w kalkulacjach związanych z kredytem hipotecznym. Banki mogą pobierać różnorodne opłaty administracyjne, które mogą się różnić w zależności od instytucji finansowej oraz konkretnej oferty. Koszty te mogą obejmować opłaty za rozpatrzenie wniosku, prowadzenie konta kredytowego, a także inne usługi związane z obsługą kredytu.
Warto zwrócić uwagę na to, że niektóre banki oferują promocyjne warunki, które mogą obniżyć koszty administracyjne. Dlatego przed podjęciem decyzji warto porównać oferty różnych banków, aby znaleźć najbardziej korzystne rozwiązanie. Czasami długoterminowy kredyt z wyższymi kosztami administracyjnymi może okazać się mniej opłacalny niż oferta z niższymi kosztami, ale krótszym okresem spłaty.
Dodatkowe opłaty i prowizje
Dodatkowe opłaty i prowizje są często pomijane, a mogą znacząco wpłynąć na całkowity koszt kredytu hipotecznego. Banki mogą pobierać różnorodne prowizje, takie jak prowizja za wcześniejszą spłatę kredytu, czy też prowizja za zmianę warunków umowy. Ważne jest, aby przed podpisaniem umowy dokładnie zapoznać się z wszelkimi dodatkowymi kosztami, które mogą być nałożone przez bank.
Warto również zwrócić uwagę na oferty promocyjne, które mogą obejmować obniżone prowizje w określonych sytuacjach. Może to być korzystne rozwiązanie dla osób, które planują wcześniejszą spłatę kredytu lub chcą renegocjować warunki umowy. Przed podjęciem decyzji warto więc zasięgnąć porady eksperta finansowego, który pomoże w analizie dostępnych ofert.
Koszty związane z ubezpieczeniem nieruchomości
Koszty związane z ubezpieczeniem nieruchomości są ważnym elementem, który często bywa niedoceniany przez kredytobiorców. Ubezpieczenie to ma na celu ochronę nieruchomości przed różnymi ryzykami, takimi jak pożar, kradzież czy zjawiska naturalne. Wysokość składki ubezpieczeniowej uzależniona jest od wielu czynników, takich jak lokalizacja nieruchomości, jej wartość oraz zakres ochrony, który wybierzesz.
Warto porównywać oferty różnych ubezpieczycieli, aby znaleźć najkorzystniejsze warunki ubezpieczenia. Niektóre banki oferują specjalne umowy z ubezpieczycielami, co może obniżyć koszty. Przed podjęciem decyzji warto również dokładnie zapoznać się z warunkami umowy ubezpieczenia, aby uniknąć nieprzyjemnych niespodzianek w przyszłości.
Jak zminimalizować koszty kredytu hipotecznego?
Zminimalizowanie kosztów kredytu hipotecznego wymaga starannego podejścia oraz analizy dostępnych ofert. Przede wszystkim, warto porównać oferty różnych banków, aby znaleźć najbardziej korzystne warunki. Różnice w oprocentowaniu, kosztach administracyjnych czy dodatkowych opłatach mogą znacząco wpłynąć na całkowity koszt kredytu. Korzystanie z usług pośredników kredytowych może również pomóc w uzyskaniu lepszych warunków oraz zrozumieniu różnic między ofertami poszczególnych banków.
Regularne monitorowanie kosztów kredytu oraz analiza zmian na rynku finansowym pozwoli na lepsze zarządzanie budżetem. Warto także być otwartym na renegocjację warunków umowy w trakcie trwania kredytu, co może pomóc w obniżeniu kosztów. Czasami nawet niewielkie zmiany w oprocentowaniu mogą przekładać się na znaczące oszczędności w dłuższym okresie.
Podsumowanie checklisty kosztów kredytu hipotecznego
Zrozumienie struktury kosztów kredytu hipotecznego jest kluczowe dla każdego, kto planuje zakup nieruchomości. Koszty mogą obejmować wiele różnych elementów, w tym opłaty jednorazowe i cykliczne. Warto dokładnie przeanalizować wszystkie aspekty związane z kredytem, aby uniknąć niespodzianek finansowych. Pamiętaj, że dobrze zaplanowany budżet oraz dokładna analiza kosztów mogą pomóc w zminimalizowaniu wydatków związanych z kredytem hipotecznym.
Warto korzystać z usług pośredników kredytowych, którzy pomogą w porównaniu ofert banków oraz w zrozumieniu różnic między nimi. Regularne monitorowanie kosztów kredytu pozwoli na lepsze zarządzanie budżetem oraz oszczędności w dłuższej perspektywie czasowej. Przemyślane decyzje finansowe oraz zrozumienie wszystkich kosztów związanych z kredytem hipotecznym to klucz do sukcesu w procesie zakupu nieruchomości.