
Wprowadzenie do analizy zdolności kredytowej jest kluczowym krokiem dla każdego, kto myśli o wzięciu kredytu hipotecznego. Zrozumienie, jak banki oceniają naszą zdolność do spłaty zobowiązań, pozwala nie tylko na lepsze przygotowanie się do procesu kredytowego, ale również na uniknięcie wielu pułapek, które mogą prowadzić do odrzucenia wniosku. Niestety, wiele osób popełnia błędy przy analizie swojej zdolności kredytowej, co może skutkować nie tylko utratą czasu, ale także poważnymi konsekwencjami finansowymi. W tym artykule omówimy najczęstsze błędy w analizie, a także podpowiemy, jak ich unikać.
Analiza zdolności kredytowej opiera się na wielu czynnikach, które banki biorą pod uwagę, aby ocenić, czy jesteśmy w stanie spłacać zaciągnięte zobowiązania. Wymaga to nie tylko rzetelnej oceny naszych dochodów, ale także uwzględnienia wszystkich wydatków oraz historii kredytowej. Każdy z tych elementów odgrywa kluczową rolę w procesie decyzyjnym banków. Wiele osób jednak nie zdaje sobie sprawy, jak ważne jest ich prawidłowe zrozumienie i uwzględnienie w analizie. Dlatego warto przyjrzeć się najczęstszym błędom, które mogą wpłynąć na naszą zdolność kredytową.
Jakie są najczęstsze błędy w analizie?
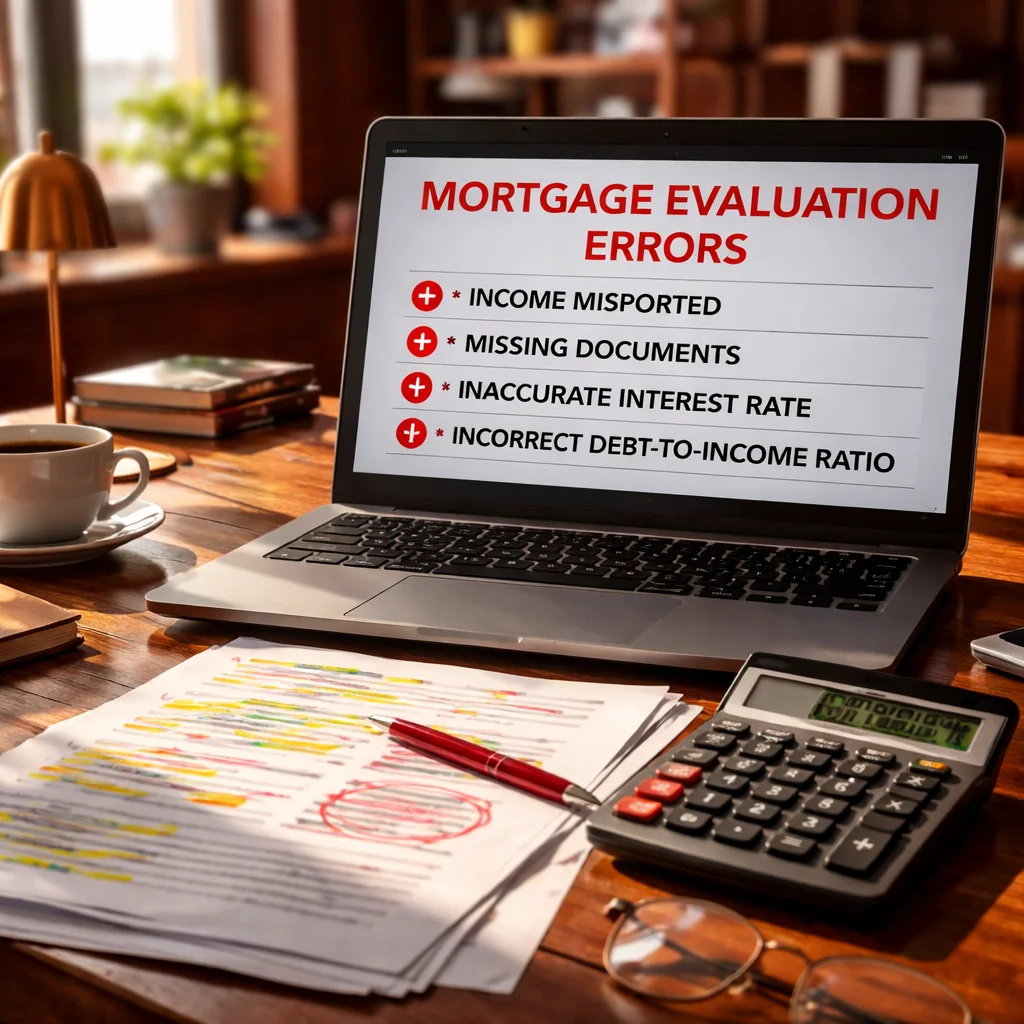
Jednym z najczęstszych błędów w analizie zdolności kredytowej jest przesaczenie zdolności kredytowej. Często osoby ubiegające się o kredyt mają zbyt optymistyczne podejście do swoich możliwości finansowych, co prowadzi do wybrania zbyt wysokiej kwoty kredytu. Przykładowo, wiele osób nie uwzględnia potencjalnych zmian w swojej sytuacji zawodowej, takich jak utrata pracy czy obniżenie wynagrodzenia. Warto zatem dokładnie przeanalizować swoje dochody oraz wydatki, aby określić realne możliwości spłaty kredytu. Przeszacowanie zdolności kredytowej może skutkować nie tylko problemami ze spłatą, ale również negatywnym wpływem na naszą historię kredytową, co w przyszłości może utrudnić uzyskanie kolejnych kredytów.
Kolejnym powszechnym błędem jest niedoszacowanie wydatków. Wiele osób uważa, że ich miesięczne wydatki są niższe niż w rzeczywistości. Często bagatelizują koszty, które mogą znacząco wpłynąć na ich zdolność kredytową, takie jak wydatki na utrzymanie mieszkania, rachunki, czy codzienne zakupy. Z tego powodu warto stworzyć szczegółowy budżet, który uwzględni wszystkie nasze wydatki, aby mieć pełen obraz naszej sytuacji finansowej. Niedoszacowanie wydatków może prowadzić do trudności w spłacie kredytu, co z kolei może skutkować problemami finansowymi w przyszłości.
Ignorowanie historii kredytowej
Ignorowanie historii kredytowej to kolejny błąd, który może mieć poważne konsekwencje. Historia kredytowa jest jednym z kluczowych czynników, które banki biorą pod uwagę przy ocenie zdolności kredytowej. Osoby, które mają negatywną historię kredytową, mogą mieć trudności z uzyskaniem kredytu, lub mogą otrzymać znacznie gorsze warunki. Dlatego warto regularnie sprawdzać swoją historię kredytową i na bieżąco monitorować wszelkie zmiany. Jeśli zauważymy jakiekolwiek nieprawidłowości, warto jak najszybciej je wyjaśnić, aby uniknąć problemów w przyszłości.
Warto również pamiętać, że banki mogą różnie oceniać historię kredytową. Dlatego warto zrozumieć, jakie czynniki wpływają na naszą historię, a także jak banki je interpretują. Często osoby nie zdają sobie sprawy, że nawet drobne opóźnienia w spłacie mogą negatywnie wpłynąć na ich zdolność kredytową. Dlatego kluczowe jest, aby być świadomym swojej historii kredytowej i dbać o nią w sposób proaktywny.
Brak porównania ofert kredytowych
Brak porównania ofert kredytowych to kolejny błąd, który może prowadzić do złych decyzji finansowych. Wiele osób decyduje się na ofertę pierwszego banku, z którym się skontaktują, nie zadając sobie trudu, aby sprawdzić inne dostępne opcje. Warto jednak pamiętać, że oferty kredytowe mogą się znacznie różnić, zarówno pod względem oprocentowania, jak i warunków spłaty. Dlatego kluczowe jest, aby porównać oferty różnych banków przed podjęciem decyzji. Można to zrobić samodzielnie, lub skorzystać z pomocy doradców kredytowych, którzy pomogą w znalezieniu najlepszej oferty.
Porównanie ofert kredytowych pozwala na wybór najkorzystniejszej opcji, co może prowadzić do znacznych oszczędności w dłuższej perspektywie. Warto zatem poświęcić czas na dokładne zbadanie różnych ofert, aby znaleźć tę, która najlepiej odpowiada naszym potrzebom finansowym. Często małe różnice w oprocentowaniu mogą prowadzić do dużych oszczędności na przestrzeni lat, dlatego nie warto bagatelizować tego kroku.
Nieprawidłowe zrozumienie wymagań banków
Nieprawidłowe zrozumienie wymagań banków to kolejny częsty błąd. Wiele osób nie zdaje sobie sprawy, że różne banki mogą mieć różne wymagania dotyczące zdolności kredytowej. Często osoby myślą, że wystarczy spełnić podstawowe warunki, aby otrzymać kredyt, nie zwracając uwagi na szczegółowe wymagania każdego banku. Warto zatem dokładnie zapoznać się z wymaganiami banków przed złożeniem wniosku, aby uniknąć nieprzyjemnych niespodzianek.
Różnice w wymaganiach banków mogą dotyczyć zarówno dochodów, jak i historii kredytowej, czy wkładu własnego. Dlatego kluczowe jest, aby przed złożeniem wniosku o kredyt dokładnie zrozumieć, jakie są wymogi danego banku. Można w tym celu skorzystać z pomocy doradców kredytowych, którzy pomogą w zrozumieniu różnic i wyborze najlepszego rozwiązania.
Zaniedbanie wkładu własnego
Zaniedbanie wkładu własnego to kolejny istotny błąd, który może wpłynąć na naszą zdolność kredytową. Wiele osób nie zdaje sobie sprawy, że wysoki wkład własny może znacząco obniżyć koszty kredytu oraz zwiększyć nasze szanse na jego uzyskanie. Banki często wymagają wkładu własnego na poziomie co najmniej 20% wartości nieruchomości, a jego brak może prowadzić do dodatkowych kosztów, takich jak wyższe oprocentowanie czy dodatkowe ubezpieczenia.
Warto zatem postarać się o zebranie wkładu własnego przed złożeniem wniosku o kredyt. To nie tylko zwiększy nasze szanse na uzyskanie kredytu, ale także pozwoli na obniżenie jego kosztów. W przypadku braku wkładu własnego, warto poszukać programów rządowych, które mogą pomóc w jego uzyskaniu. Warto również pamiętać, że niektóre banki oferują kredyty z niższym wkładem własnym, jednak wiąże się to z wyższymi kosztami, dlatego należy dokładnie przeanalizować dostępne opcje.
Jak unikać błędów w analizie zdolności kredytowej?
Aby uniknąć błędów w analizie zdolności kredytowej, warto skorzystać z pomocy doradcy kredytowego. Doradcy kredytowi posiadają wiedzę i doświadczenie, które mogą pomóc w dokładnej analizie zdolności kredytowej oraz w wyborze najlepszej oferty kredytowej. Dzięki ich wsparciu można uniknąć wielu pułapek, które mogą prowadzić do problemów z uzyskaniem kredytu. Doradcy mogą również pomóc w zrozumieniu wymagań banków oraz w przygotowaniu niezbędnych dokumentów.
Warto również zebrać dokumenty wcześniej, aby przyspieszyć proces ubiegania się o kredyt. Przygotowanie wszystkich niezbędnych dokumentów, takich jak zaświadczenia o dochodach, umowy o pracę czy wyciągi bankowe, pozwoli zaoszczędzić czas i uniknąć opóźnień. Warto również regularnie monitorować swoją historię kredytową, aby mieć pełen obraz swojej sytuacji finansowej i uniknąć nieprzyjemnych niespodzianek przy składaniu wniosku o kredyt.
Analizuj oferty różnych banków
Analiza ofert różnych banków to kluczowy krok w procesie ubiegania się o kredyt. Porównując różne oferty, warto zwrócić uwagę nie tylko na oprocentowanie, ale także na inne koszty, takie jak prowizje, ubezpieczenia czy dodatkowe opłaty. Warto także zwrócić uwagę na warunki spłaty kredytu oraz elastyczność oferty, co może mieć istotne znaczenie w przypadku zmiany sytuacji finansowej w przyszłości.
Nie należy również zapominać o zmieniającym się oprocentowaniu. Warto regularnie monitorować sytuację na rynku, aby być na bieżąco z najlepszymi ofertami. Często banki oferują promocje, które mogą znacznie obniżyć koszty kredytu, dlatego warto być czujnym i nie przegapić okazji. Dzięki temu można zaoszczędzić znaczną sumę pieniędzy na przestrzeni lat.
Bądź świadomy swoich możliwości finansowych
Świadomość swoich możliwości finansowych jest kluczowa w procesie ubiegania się o kredyt. Zrozumienie, ile jesteśmy w stanie przeznaczyć na spłatę kredytu, pozwoli na wybór oferty, która nie obciąży naszego budżetu. Warto dokładnie przeanalizować swoje dochody oraz wydatki, aby określić realne możliwości spłaty kredytu. Regularne monitorowanie sytuacji finansowej pozwoli na szybką reakcję w przypadku nieprzewidzianych sytuacji, takich jak utrata pracy czy niespodziewane wydatki.
Dodatkowo, warto dbać o dobrą historię kredytową, aby zwiększyć swoje szanse na uzyskanie kredytu. Regularne spłacanie zobowiązań, unikanie zadłużenia oraz terminowe regulowanie rachunków to kluczowe czynniki, które wpływają na naszą historię kredytową. Dobrze zarządzana historia kredytowa może pomóc w uzyskaniu lepszych warunków kredytowych w przyszłości, dlatego warto o nią dbać przez cały czas.
Podsumowanie i wnioski
Zrozumienie analizy zdolności kredytowej jest kluczowe dla uzyskania kredytu. Wiele osób popełnia błędy, które mogą prowadzić do odrzucenia wniosku kredytowego. Przeszacowanie zdolności może skutkować niewłaściwym wyborem kredytu, a niedoszacowanie wydatków może wpłynąć na spłatę kredytu. Historia kredytowa jest istotnym czynnikiem w analizie, a porównanie ofert kredytowych pozwala na wybór najkorzystniejszej opcji. Wymagania banków mogą się różnić, więc warto je dokładnie zrozumieć. Wkład własny wpływa na wysokość kredytu oraz jego koszty, a dokumentacja musi być kompletna, aby uniknąć opóźnień.
Konsultacja z doradcą kredytowym może pomóc w uniknięciu pułapek. Zbieraj dokumenty wcześniej, aby przyspieszyć proces, analizuj oferty różnych banków, zwracaj uwagę na zmieniające się oprocentowanie, bądź świadomy swoich możliwości finansowych i utrzymuj dobrą historię kredytową. Dzięki tym krokom zwiększysz swoje szanse na uzyskanie kredytu oraz zabezpieczysz swoją przyszłość finansową.