
Wybór oprocentowania kredytu jest fundamentalnym krokiem, który może znacząco wpłynąć na całkowity koszt zaciąganego zobowiązania. Oprocentowanie kredytu to nic innego jak koszt, który ponosimy za możliwość korzystania z pożyczonych środków. Zrozumienie tego, jak oprocentowanie jest obliczane i jakie są jego rodzaje, jest kluczowe dla podejmowania świadomych decyzji finansowych. W tej checklistcie przedstawimy wszystkie istotne aspekty, które należy rozważyć, aby wybrać najlepszą ofertę kredytową.
Na wstępie warto zaznaczyć, że istnieją dwa główne typy oprocentowania kredytu: oprocentowanie stałe i zmienne. Oprocentowanie stałe pozostaje niezmienne przez cały okres trwania kredytu, co pozwala na przewidywalność rat i lepsze planowanie budżetu. Natomiast oprocentowanie zmienne jest uzależnione od rynkowych stóp procentowych, co może prowadzić do wahań wysokości rat w czasie trwania umowy. Zrozumienie tych różnic jest kluczowe w kontekście wyboru najbardziej odpowiedniej oferty.
Zrozumienie oprocentowania kredytu
Pierwszym krokiem w procesie wyboru odpowiedniego oprocentowania kredytu jest zrozumienie, czym ono naprawdę jest. Oprocentowanie kredytu to procentowa wartość, która określa koszt pożyczki w skali rocznej. Można ją porównać do opłaty za korzystanie z pieniędzy, które nie są nasze. Warto pamiętać, że oprocentowanie kredytu nie jest jedynym kosztem, który ponosimy, dlatego kluczowe jest zrozumienie wszystkich elementów składających się na całkowity koszt kredytu.
Warto również zwrócić uwagę na to, jak oprocentowanie jest obliczane. W wielu przypadkach banki stosują różne metody obliczania odsetek, które mogą wpływać na ostateczną kwotę do spłaty. Dlatego przed podjęciem decyzji warto zapoznać się z metodą kalkulacji stosowaną przez dany bank. Warto również zwrócić uwagę na wskaźniki, które mogą pomóc w porównaniu ofert, takie jak Rzeczywista Roczna Stopa Oprocentowania (RRSO), która uwzględnia wszystkie koszty związane z kredytem, w tym prowizje i inne opłaty.
Rodzaje oprocentowania
W kontekście wyboru oprocentowania kredytu niezwykle istotne jest zrozumienie różnicy pomiędzy oprocentowaniem stałym a zmiennym. Oprocentowanie stałe zapewnia stabilność, co jest szczególnie ważne dla osób, które preferują przewidywalność swoich wydatków. W przypadku oprocentowania zmiennego, jego wysokość może się zmieniać w zależności od zmian w stopach procentowych ustalanych przez bank centralny, co może prowadzić do obniżenia lub podwyższenia rat kredytowych w przyszłości.
Wybór pomiędzy tymi dwoma rodzajami oprocentowania powinien opierać się na analizie własnych możliwości finansowych oraz skłonności do ryzyka. Osoby, które preferują bezpieczeństwo mogą wybrać oprocentowanie stałe, natomiast ci, którzy są gotowi na ryzyko związane z możliwymi zmianami stóp procentowych, mogą rozważyć oprocentowanie zmienne. Dobrze jest również zwrócić uwagę na ofertę banków, które mogą oferować promocje związane z określonym typem oprocentowania, co może wpłynąć na finalny wybór.
Jak porównać oferty banków?
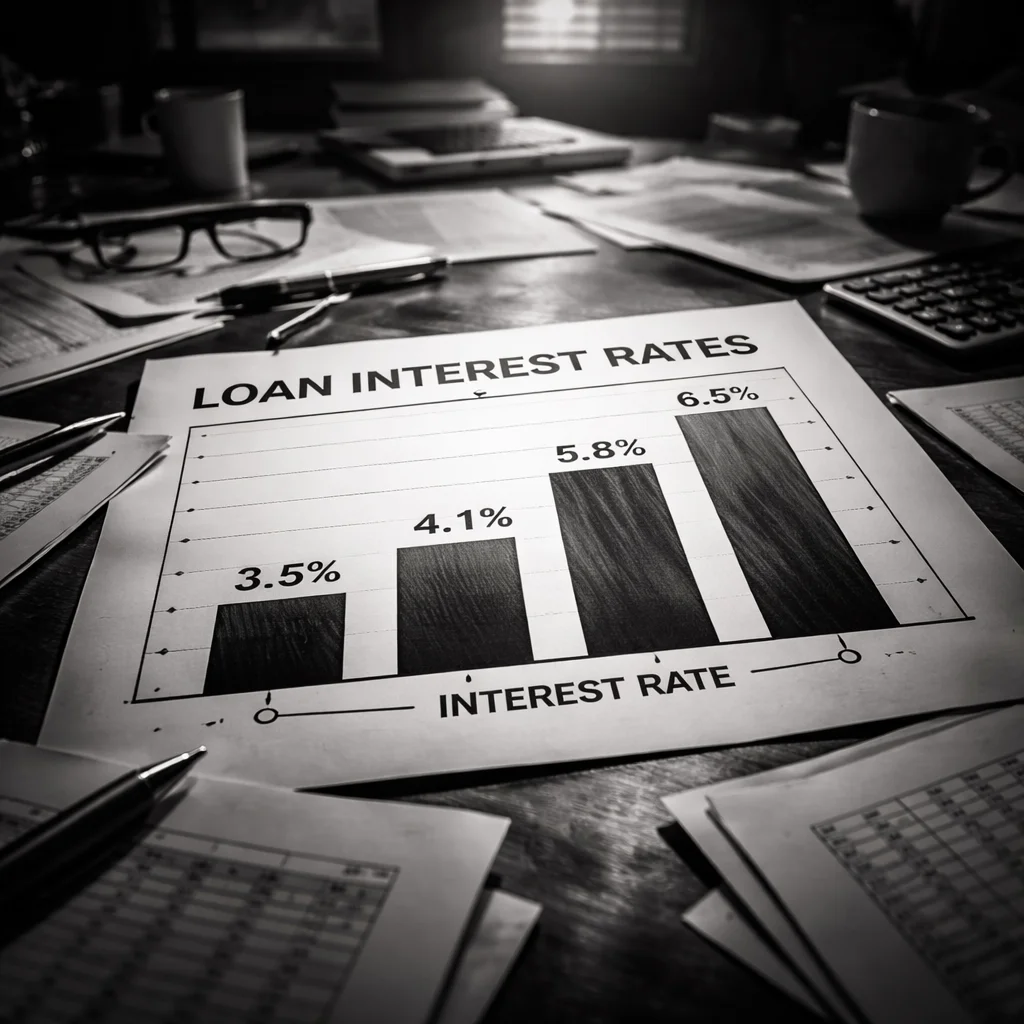
Aby znaleźć najlepsze oprocentowanie kredytu, warto dokładnie porównać oferty kilku banków. W tym celu należy zebrać wszystkie dostępne informacje dotyczące oprocentowania, Rzeczywistej Rocznej Stopy Oprocentowania (RRSO) oraz innych kosztów związanych z kredytem, takich jak prowizje czy ubezpieczenia. Przy porównywaniu ofert istotne jest, aby nie skupiać się jedynie na samym oprocentowaniu, ale również na wszystkich dodatkowych kosztach, które mogą wpłynąć na całkowity koszt kredytu.
Warto również zwrócić uwagę na elastyczność oferty. Niektóre banki mogą oferować możliwość wcześniejszej spłaty kredytu bez dodatkowych opłat, co może być istotnym czynnikiem w kontekście planowania finansowego. Dobrze jest także porównać warunki dotyczące zmian oprocentowania oraz ewentualnych kar umownych w przypadku spóźnień w spłacie. Tego rodzaju informacje mogą pomóc w podjęciu decyzji, która oferta będzie najkorzystniejsza w dłuższej perspektywie.
Czynniki wpływające na oprocentowanie
Oprocentowanie kredytu nie jest ustalane w próżni; wiele czynników wpływa na jego wysokość. Na przykład, wartość zabezpieczenia, które oferujemy bankowi, ma znaczący wpływ na wysokość oprocentowania. Im większa wartość zabezpieczenia, tym większe prawdopodobieństwo uzyskania korzystniejszego oprocentowania. Kolejnym istotnym czynnikiem jest nasza zdolność kredytowa, która jest oceniana na podstawie historii kredytowej oraz aktualnej sytuacji finansowej.
Inne czynniki, które mogą wpłynąć na oprocentowanie, to ogólna sytuacja gospodarcza oraz polityka monetarna prowadzona przez bank centralny. Wzrost stóp procentowych przez bank centralny może prowadzić do podwyższenia oprocentowania kredytów, co w rezultacie wpłynie na nasze miesięczne raty. Warto zatem być na bieżąco z sytuacją na rynku finansowym oraz zrozumieć, jak te zmiany mogą wpłynąć na nasze zobowiązania kredytowe w przyszłości.
Wpływ historii kredytowej na oprocentowanie
Historia kredytowa jest jednym z kluczowych elementów, które banki biorą pod uwagę przy ustalaniu oprocentowania kredytu. Jeżeli posiadamy dobrą historię kredytową, co oznacza terminowe spłacanie swoich zobowiązań, mamy większe szanse na uzyskanie korzystniejszego oprocentowania. Z drugiej strony, negatywne wpisy w historii kredytowej mogą prowadzić do wyższych kosztów kredytu, a nawet do odmowy przyznania kredytu.
Dlatego warto dbać o swoją historię kredytową, regularnie sprawdzając raporty kredytowe oraz unikając opóźnień w spłatach. W przypadku wystąpienia problemów finansowych, warto jak najszybciej podjąć działanie i próbować renegocjować warunki spłaty z wierzycielami. Utrzymanie dobrej historii kredytowej to klucz do uzyskania lepszych ofert kredytowych w przyszłości.
Koszty dodatkowe związane z kredytem
Oprocentowanie kredytu to tylko jeden z wielu kosztów, które należy wziąć pod uwagę przy zaciąganiu zobowiązania. Istotne są również dodatkowe opłaty, takie jak prowizje bankowe, koszty ubezpieczenia, czy opłaty za prowadzenie rachunku. Warto dokładnie zapoznać się z umową kredytową i zwrócić uwagę na wszelkie ukryte koszty, które mogą zwiększyć całkowity koszt kredytu.
Niektóre banki mogą oferować atrakcyjne oprocentowanie, ale równocześnie mogą mieć wysokie prowizje lub inne ukryte opłaty. Dlatego kluczowe jest, aby dokładnie przeanalizować wszystkie elementy oferty i nie skupiać się tylko na oprocentowaniu. Przed podjęciem decyzji warto również skonsultować się z doradcą kredytowym, który pomoże zrozumieć wszystkie koszty związane z kredytem.
Jakie pytania zadać doradcy kredytowemu?
Współpraca z doradcą kredytowym może być niezwykle pomocna w procesie wyboru odpowiedniego oprocentowania kredytu. Aby maksymalnie wykorzystać tę współpracę, warto przygotować listę pytań, które pomogą wyjaśnić wszelkie wątpliwości. Należy zapytać o wszystkie koszty związane z kredytem, w tym prowizje, ubezpieczenia oraz możliwość wcześniejszej spłaty bez dodatkowych opłat.
Inne ważne pytania, które warto zadać to: Jakie są możliwości negocjacji warunków kredytu? Jakie oferty są dostępne dla osób z moją historią kredytową? Jakie są potencjalne zmiany oprocentowania w przyszłości? Odpowiedzi na te pytania mogą pomóc w podjęciu świadomej decyzji oraz znalezieniu najkorzystniejszej oferty.
Analiza oferty banków
Dokładna analiza ofert banków jest kluczowym etapem w procesie decyzyjnym. Należy porównywać nie tylko oprocentowanie, ale również wszystkie dodatkowe koszty oraz warunki umowy. Warto również zwrócić uwagę na elastyczność warunków kredytowych, takich jak możliwość wcześniejszej spłaty, zmiana warunków spłaty czy też możliwość refinansowania kredytu w przyszłości.
Warto także zbierać opinie innych klientów na temat banków oraz ich ofert. Można to zrobić poprzez przeszukiwanie internetowych forów, grup na mediach społecznościowych czy też poprzez bezpośrednie rozmowy z osobami, które zaciągnęły kredyt w danym banku. Dobrze jest również zasięgnąć opinii doradców kredytowych, którzy mają doświadczenie w pracy z różnymi bankami i mogą dostarczyć cennych informacji na temat ich ofert.
Proces wnioskowania o kredyt
Po dokonaniu analizy ofert banków, następnym krokiem jest proces wnioskowania o kredyt. Należy dokładnie przygotować wszystkie wymagane dokumenty, takie jak zaświadczenie o dochodach, dokumenty tożsamości oraz dokumenty potwierdzające nasze zobowiązania finansowe. Warto pamiętać, że każdy bank może mieć różne wymagania dotyczące dokumentacji, dlatego przed złożeniem wniosku warto skontaktować się z bankiem i upewnić się, że mamy wszystkie niezbędne dokumenty.
Warto również zwrócić uwagę na czas rozpatrywania wniosku oraz możliwość komunikacji z bankiem. Niektóre banki oferują możliwość śledzenia statusu wniosku online, co może być bardzo pomocne w procesie oczekiwania na decyzję kredytową. Po złożeniu wniosku ważne jest, aby być dostępnym dla banku w przypadku ewentualnych pytań lub dodatkowych informacji.
Wybór odpowiedniej oferty
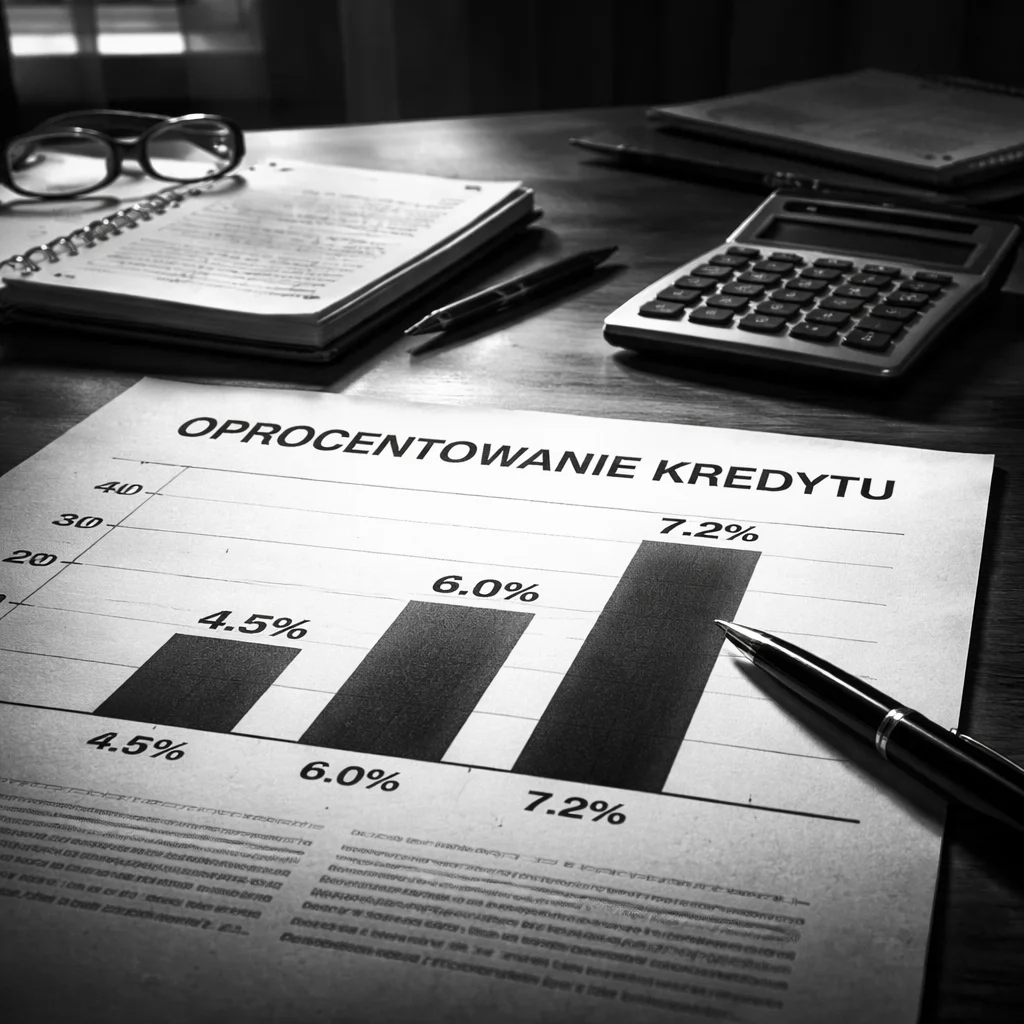
Decyzja o wyborze odpowiedniej oferty kredytowej powinna być starannie przemyślana. Należy wziąć pod uwagę wszystkie aspekty, takie jak oprocentowanie, dodatkowe koszty, elastyczność warunków oraz naszą sytuację finansową. Dobrze jest również porównać oferty z różnych banków, aby mieć pełny obraz dostępnych możliwości.
Pamiętaj, że wybór kredytu to decyzja na dłuższy czas, dlatego warto dokładnie przemyśleć wszystkie aspekty i nie działać pod wpływem emocji. Warto również skonsultować się z doradcą kredytowym, który pomoże w dokonaniu najlepszego wyboru oraz odpowiedzi na wszelkie pytania związane z ofertą, która nas interesuje.
Monitorowanie oprocentowania po zaciągnięciu kredytu
Po zaciągnięciu kredytu ważne jest, aby regularnie monitorować oprocentowanie oraz warunki umowy. Zmiany w sytuacji rynkowej mogą wpłynąć na oprocentowanie kredytu, a także na nasze możliwości finansowe. W przypadku zauważenia korzystnych zmian, warto rozważyć renegocjację warunków kredytu lub nawet refinansowanie go w innym banku, co może przynieść oszczędności w przyszłości.
Również, w przypadku problemów finansowych, należy niezwłocznie skontaktować się z bankiem w celu omówienia możliwości restrukturyzacji kredytu. Warto pamiętać, że wiele banków jest otwartych na negocjacje i może zaproponować rozwiązania, które pomogą w spłacie zobowiązań w trudniejszych czasach.
Wnioski i rekomendacje
Podsumowując, wybór odpowiedniego oprocentowania kredytu to proces, który wymaga dokładnej analizy i zastanowienia. Kluczowe jest zrozumienie różnych rodzajów oprocentowania, czynników wpływających na jego wysokość oraz kosztów dodatkowych związanych z kredytem. Porównywanie ofert banków oraz współpraca z doradcą kredytowym mogą znacząco wpłynąć na podjęcie najlepszej decyzji.
Nie bój się negocjować warunków kredytu i zadawać pytań doradcy kredytowemu. Zbieraj informacje na temat różnych banków i ich ofert, aby mieć pełny obraz dostępnych możliwości. Pamiętaj, że dobrze przemyślany wybór kredytu może zaoszczędzić znaczną kwotę w przyszłości i przyczynić się do lepszego zarządzania finansami.